

¿Hay alguna opción de financiación disponible para la motocicleta eléctrica urbana?
Como proveedor dedicado de motocicletas eléctricas urbanas, con frecuencia me preguntan sobre las opciones de financiación disponibles para estos vehículos innovadores. Las motocicletas urbanas eléctricas están revolucionando el transporte urbano con su naturaleza ecológica, bajos costos operativos y diseños elegantes. Pero el costo inicial puede ser una preocupación para muchos compradores potenciales. En este blog profundizaré en las distintas vías de financiación que existen para aquellos interesados en poseer una Moto Eléctrica Urbana.
Distribuidor - Financiamiento patrocinado
Una de las formas más comunes de financiar una motocicleta eléctrica urbana es a través de financiación patrocinada por el concesionario. Muchos concesionarios, incluido el nuestro, tienen asociaciones con instituciones financieras para ofrecer préstamos a los clientes. Estos préstamos suelen venir con una variedad de condiciones, que pueden adaptarse para adaptarse a diferentes presupuestos. Por ejemplo, es posible que pueda elegir un préstamo a corto plazo con pagos mensuales más altos pero un interés general más bajo, o un préstamo a más largo plazo con pagos mensuales más manejables pero un costo de interés total ligeramente más alto.
El financiamiento patrocinado por el concesionario tiene varias ventajas. El proceso de solicitud suele ser simplificado y puede obtener la aprobación con relativa rapidez. El personal del concesionario también puede guiarlo a través del papeleo, lo que lo convierte en una experiencia sin complicaciones. Además, algunos distribuidores ofrecen promociones o incentivos especiales, como tasas de interés bajas por un tiempo limitado, lo que puede hacer que la compra sea aún más asequible.
Al considerar la financiación patrocinada por el concesionario, es importante comparar los términos ofrecidos por los diferentes concesionarios. Al igual que con cualquier préstamo, querrás consultar la tasa de interés, la duración del préstamo y los cargos adicionales. Nuestro concesionario trabaja arduamente para brindar opciones de financiamiento competitivas a nuestros clientes, garantizando que usted pueda ponerse al volante de una motocicleta eléctrica urbana sin tener que gastar mucho dinero.
Préstamos bancarios
Los bancos son otra opción fiable para financiar una Moto Eléctrica Urbana. Si tiene un buen historial crediticio, puede acercarse a su banco local o a una institución financiera nacional para solicitar un préstamo personal. Los préstamos bancarios suelen ofrecer tasas de interés fijas, lo que significa que sus pagos mensuales seguirán siendo los mismos durante toda la vigencia del préstamo. Esta previsibilidad puede hacer que sea más fácil presupuestar y planificar sus finanzas.
El proceso de solicitud de un préstamo bancario implica proporcionar información financiera detallada, como sus ingresos, puntaje crediticio y deudas existentes. El banco utilizará esta información para evaluar su solvencia crediticia y determinar el monto del préstamo y la tasa de interés para la que califica. Si bien el proceso de aprobación puede tardar un poco más en comparación con el financiamiento patrocinado por el concesionario, los préstamos bancarios pueden ofrecer más flexibilidad en términos del monto del préstamo y el calendario de pagos.
Antes de solicitar un préstamo bancario, es una buena idea comparar precios y ofertas de diferentes bancos. Observe las tasas de interés, los términos del préstamo y los cargos adicionales asociados con el préstamo. Algunos bancos también pueden ofrecer beneficios adicionales, como programas de recompensas u opciones de pago flexibles.
Uniones de crédito
Las cooperativas de crédito son cooperativas financieras propiedad de sus miembros que pueden ser una gran fuente de financiación para las motocicletas eléctricas urbanas. A menudo ofrecen tasas de interés competitivas y servicio personalizado. Dado que las cooperativas de crédito se centran en servir a sus miembros en lugar de maximizar las ganancias, es posible que estén más dispuestas a trabajar con usted si su crédito no es perfecto.
Para solicitar un préstamo en una cooperativa de crédito, normalmente deberá convertirse en miembro primero. Por lo general, esto implica cumplir ciertos criterios de elegibilidad, como vivir en un área particular o pertenecer a una organización específica. Una vez que sea miembro, podrá solicitar un préstamo para motocicleta tal como lo haría en un banco. El proceso de solicitud es similar, pero es posible que el personal de la cooperativa de crédito sea más comprensivo y esté más dispuesto a ayudarlo a encontrar una solución financiera que satisfaga sus necesidades.
Fabricante - Financiamiento proporcionado
Algunos fabricantes de Motos Eléctricas Urbanas ofrecen sus propios programas de financiación. Estos programas pueden resultar atractivos porque están diseñados específicamente para sus productos. La financiación proporcionada por el fabricante puede conllevar beneficios exclusivos, como tipos de interés más bajos o condiciones de financiación especiales para nuevos modelos.
Si está interesado en una marca particular de motocicleta eléctrica urbana, vale la pena consultar con el fabricante para ver si ofrecen opciones de financiación. Pueden tener asociaciones con instituciones financieras o sus propios departamentos financieros internos. La ventaja de la financiación proporcionada por el fabricante es que se puede integrar con el proceso de compra, lo que la convierte en una experiencia perfecta.
Arrendamiento
El leasing es otra opción a considerar a la hora de financiar una Moto Eléctrica Urbana. El leasing permite utilizar la motocicleta durante un período de tiempo determinado, normalmente de 2 a 3 años, a cambio de pagos mensuales. Al final del plazo del arrendamiento, tiene la opción de devolver la motocicleta, renovar el contrato de arrendamiento o comprarla a un precio predeterminado.
El leasing puede ser una buena opción si no quieres comprometerte a tener una motocicleta a largo plazo o si prefieres tener un modelo nuevo cada pocos años. Los pagos mensuales del arrendamiento suelen ser más bajos que los pagos del préstamo, lo que puede hacerlo más asequible a corto plazo. Sin embargo, es importante tener en cuenta que no será propietario de la motocicleta al final del contrato de arrendamiento a menos que decida comprarla.
Nuestra gama de motos urbanas eléctricas
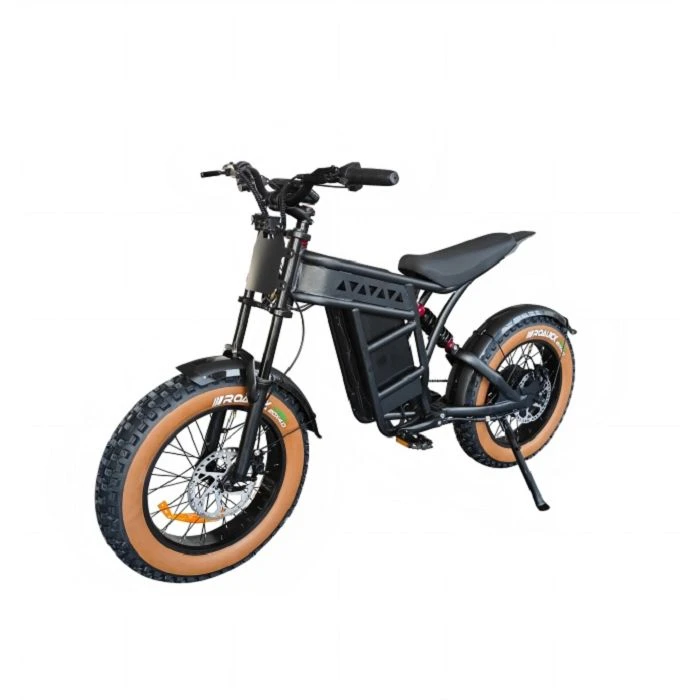
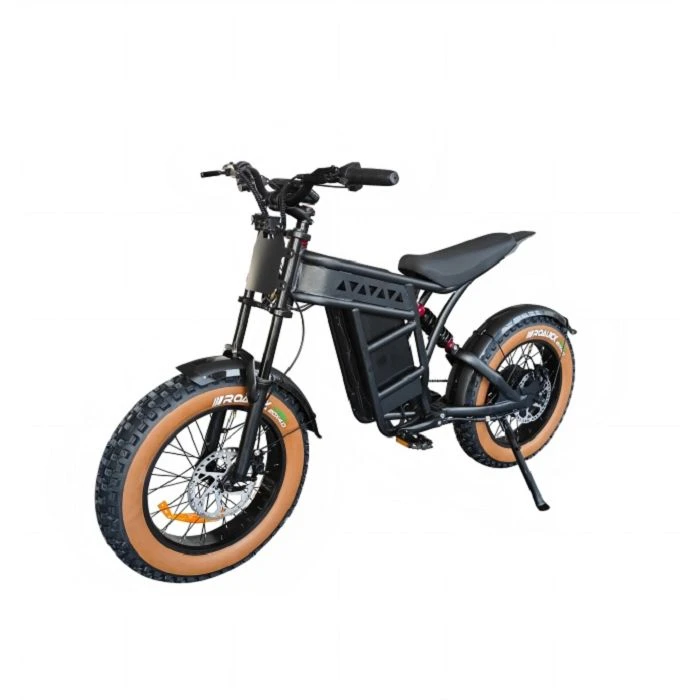
Ofrecemos una amplia gama de motocicletas eléctricas urbanas para satisfacer diferentes necesidades y preferencias. Ya sea que esté buscando unMoto Eléctrica Dual Sportque puede manejar tanto calles urbanas como senderos todoterreno, o unMotos de doble motor de 2500 WPara potencia adicional, lo tenemos cubierto. NuestroMotocicleta eléctrica ligeraes perfecto para una fácil maniobrabilidad en la ciudad, mientras que elMoto deportiva eléctricaProporciona una experiencia de conducción emocionante. Y para los entusiastas de la velocidad, nuestroMotocicleta de carreras eléctrica de 3000Wes una opción de alto rendimiento.
Conclusión y llamado a la acción
En conclusión, existen múltiples opciones de financiación disponibles para Motos Eléctricas Urbanas. Ya sea que elija financiamiento patrocinado por el concesionario, un préstamo bancario, financiamiento de una cooperativa de crédito, financiamiento proporcionado por el fabricante o arrendamiento, existe una solución que se adapta a su situación financiera.
Si está interesado en comprarnos una motocicleta urbana eléctrica, nos encantaría analizar las opciones de financiación con más detalle con usted. Contáctanos hoy para iniciar el proceso de llevarte a casa la motocicleta eléctrica de tus sueños. Trabajaremos con usted para encontrar el mejor plan de financiamiento y asegurarnos de que tenga una experiencia de compra fluida y agradable.
Referencias
- Oficina de Protección Financiera del Consumidor. Financiamiento de su vehículo.
- Administración Nacional de Cooperativas de Crédito. Préstamos para motocicletas.
- Consejo de la Industria de la Motocicleta. Guía de financiación de motocicletas.


